L’économie russe croît encore, mais la guerre réduit ses marges de manœuvre
L’économie russe ne s’est pas effondrée sous l’effet de la guerre en Ukraine et des sanctions, mais sa croissance a changé de nature. L’activité repose largement sur les commandes publiques, l’industrie de défense et un marché du travail sous tension. En contrepartie, l’inflation, le coût du crédit, la dépendance aux hydrocarbures et le déficit budgétaire réduisent les marges de manœuvre. Le ralentissement observé après la surchauffe pose donc une question centrale : une économie mobilisée pour la guerre peut-elle préserver durablement le niveau de vie et les finances publiques ?
Les indicateurs à lire ensemble pour comprendre l’économie russe
Un chiffre de PIB isolé donne une image incomplète. La croissance mesure l’augmentation de la production, mais pas sa répartition entre biens civils, armement, infrastructures et services. Elle ne montre pas non plus si l’investissement renforce la capacité productive future. En Russie, la forte impulsion budgétaire a soutenu l’activité tout en accentuant les tensions sur les prix, l’emploi et le financement.
| Indicateur | Niveau ou évolution | Ce qu’il révèle |
|---|---|---|
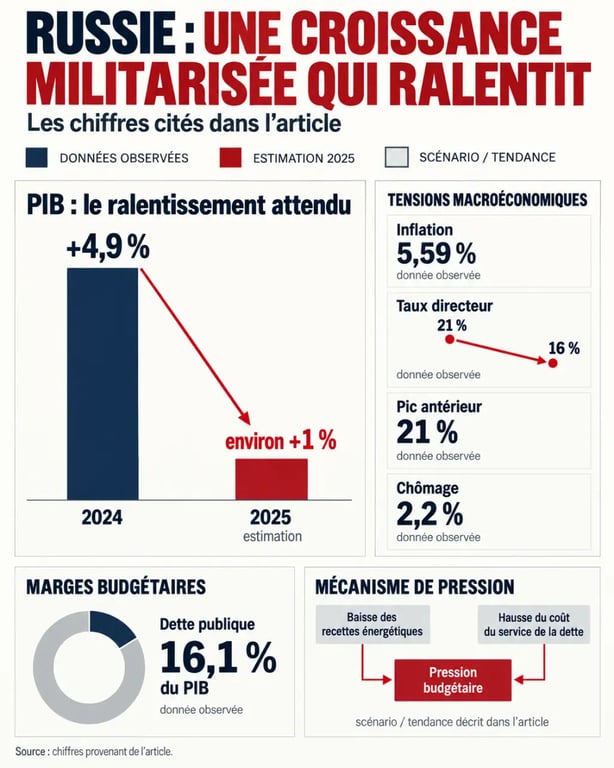
| PIB | +1 % en 2025, après +4,9 % en 2024 | Un net refroidissement après la phase de surchauffe. |
| Croissance industrielle | +1,3 % en 2025 | Une industrie moins dynamique, malgré le soutien des secteurs militaires. |
| Complexe militaro-industriel | +3,6 % | Une croissance concentrée dans les activités liées à l’effort de guerre. |
| Inflation annuelle | 5,59 % en décembre 2025 | Un ralentissement des prix, sans retour à une situation monétaire confortable. |
| Taux directeur | 16 % depuis décembre 2025, après un maximum de 21 % | Un crédit coûteux pour les ménages et les entreprises. |
| Chômage moyen | 2,2 % | Un marché du travail très contraint et des pénuries de main-d’œuvre. |
| Dette publique | 16,1 % du PIB fin 2025 | Un endettement encore contenu en apparence, mais plus coûteux à servir. |
La croissance annoncée par Rosstat, à 1,3 % sur un an, est proche de celle de la zone euro, à 1 %. Cette comparaison doit rester prudente, car les moteurs ne sont pas les mêmes. La zone euro repose majoritairement sur une économie civile diversifiée, tandis que la Russie dépend davantage des dépenses publiques et de la production destinée à la défense.
Pourquoi les dépenses militaires soutiennent le PIB sans enrichir toute l’économie
Un mécanisme de relance puissant, mais étroit
Les dépenses militaires financent des usines, des salaires, des commandes de composants, des transports et des équipements. Elles alimentent donc directement le PIB. Cette forme de keynésianisme de guerre explique en partie la résistance de la croissance après février 2022. Elle fournit aussi du travail à des régions industrielles et à des entreprises intégrées au complexe militaro-industriel.
Mais produire davantage d’armement n’accroît pas nécessairement l’offre de logements, de soins, de biens de consommation ou de technologies civiles. Une part importante des ressources, comme le capital, les travailleurs qualifiés, les crédits et les capacités logistiques, est captée par les priorités militaires. La croissance devient alors moins diffuse : elle soutient certains secteurs, tandis que l’économie non militaire doit composer avec moins de personnel, des coûts plus élevés et des investissements reportés.
Le révélateur discret : la production civile sous la surface
Une économie peut paraître dense et active, comme une mousse qui gonfle : le volume augmente vite, mais sa structure reste fragile si les bulles reposent surtout sur une dépense temporaire. Pour évaluer la solidité de l’économie russe, il faut donc regarder au-delà des usines d’armement : renouvellement des machines, accès aux composants importés, productivité des PME, qualité des réseaux de transport et capacité des ménages à consommer au-delà des produits essentiels. C’est dans ces éléments moins visibles que se joue la croissance durable.
Inflation, rouble et taux élevés : le coût du maintien de l’équilibre
La Banque centrale de Russie a maintenu une politique monétaire restrictive pour freiner l’inflation. Celle-ci avait approché 18 % en avril 2022 avant de revenir à 5,59 % en décembre 2025. Cette désinflation réduit la pression sur les prix, mais elle ne supprime pas les difficultés : le niveau des prix pèse toujours sur les budgets et les taux directeurs élevés renchérissent les emprunts.
- Pour les ménages, le crédit immobilier et le crédit à la consommation deviennent moins accessibles.
- Pour les entreprises civiles, financer un stock, une usine ou un nouveau projet coûte davantage.
- Pour l’État, le refinancement de la dette intérieure absorbe une part croissante du budget.
Le rouble ajoute une contrainte. Son appréciation atteignait 23,5 % au 1er janvier 2026 en glissement annuel, après une hausse moyenne de 10 % en 2025. Un rouble fort peut réduire le prix des importations et contribuer à modérer l’inflation. Il diminue aussi la valeur, une fois converties en roubles, des recettes d’exportation facturées en dollars. Avec un taux de change prévu à 85 RUB/USD, contre 90,3 RUB/USD en décembre, les revenus énergétiques peuvent rapporter moins au budget à volume et prix internationaux comparables.
Budget, pétrole et dette intérieure : les trois limites du financement de la guerre
Des recettes énergétiques plus incertaines
Les hydrocarbures restent déterminants pour les finances publiques russes. Les recettes qui leur sont liées ont diminué de 23,8 %, tandis que les recettes énergétiques ne représentaient plus que 64 % de leur niveau de 2024. Les sanctions compliquent les débouchés, les paiements, l’assurance, le transport et l’accès à certaines technologies. Les frappes contre les infrastructures énergétiques ajoutent un risque opérationnel pour la production et l’acheminement.
Le pétrole procure un répit lorsque les cours sont favorables, mais il ne garantit pas l’équilibre budgétaire. Dans un scénario où le baril évoluerait vers 35 ou 40 dollars, les recettes diminueraient fortement. La Russie peut rediriger une partie de ses exportations vers de nouveaux partenaires, mais cette adaptation implique souvent des rabais, des circuits logistiques plus coûteux et une dépendance accrue à un nombre limité d’acheteurs.
Un déficit financé sur le marché intérieur
Le déficit fédéral a atteint 6 500 milliards de roubles sur les sept premiers mois, soit 2,8 % du PIB contre un objectif de 1,6 %. La dépense publique a progressé de 6,8 %, alors que les recettes totales n’ont augmenté que de 1,6 %. Face à cet écart, l’État augmente les prélèvements. La TVA a ainsi été relevée de 2 points, à 22 %. Il émet aussi de la dette principalement auprès d’acteurs domestiques.
La dette publique, à 16,1 % du PIB fin 2025, reste faible au regard de nombreux pays développés. Sa composition compte toutefois : la dette intérieure représente 14,4 % du PIB, contre 2,3 % pour la dette extérieure. Surtout, son service doit atteindre 42,3 milliards de dollars en 2026, soit 8,9 % des dépenses fédérales et 1,5 % du PIB, contre 4,4 % des dépenses avant-guerre. Les actifs liquides du fonds souverain ne représentaient plus que 1,8 % du PIB au début de 2026. Le coussin budgétaire s’amincit donc.
Ce que le ralentissement signifie pour les ménages et les prochains scénarios
Le taux de chômage de 2,2 % peut sembler favorable, mais il traduit aussi un manque de travailleurs. La mobilisation, les départs, les besoins de l’industrie de défense et les tensions démographiques rendent les recrutements difficiles. Les entreprises relèvent les salaires pour retenir leurs employés, ce qui augmente leurs coûts et peut entretenir l’inflation. Ces gains ne sont ni homogènes ni nécessairement durables, surtout lorsque les prix des produits courants progressent.
Le pessimisme social illustre cette fragilité. 66 % des Russes estiment que les moments les plus difficiles sont encore à venir, contre 48 % entre décembre et juillet ; seuls 12 % considèrent que le pays traverse déjà sa période la plus difficile. La part des dépenses consacrées aux biscuits a presque doublé, selon le distributeur cité. Ce changement illustre des arbitrages de consommation plus contraints.
Trois trajectoires restent possibles. Dans un scénario de stagnation, l’activité progresse à peine, entre 0,4 % et 1,5 % en 2026 selon les autorités, tandis que les institutions financières internationales anticipent entre 0,8 % et 1,1 %. Dans un scénario plus favorable, le pétrole se maintient, l’inflation ralentit et les taux baissent progressivement. À l’inverse, une baisse durable des revenus énergétiques, des taux élevés et de nouvelles dépenses militaires peuvent provoquer un ajustement budgétaire plus sévère. La réduction de 35 % des dépenses non prioritaires et la baisse d’effectifs envisagée de 15 % montrent déjà la nature des arbitrages.
Une stagnation économique ne contraint pas mécaniquement Moscou à arrêter la guerre. Elle rend toutefois son financement plus coûteux et réduit progressivement les choix disponibles. La croissance russe peut donc se poursuivre, mais elle dépend de plus en plus d’un modèle militarisé, exposé à l’inflation, au coût de la dette et à l’incertitude des recettes énergétiques.