Économie chinoise : la production résiste, mais la consommation reste sous pression
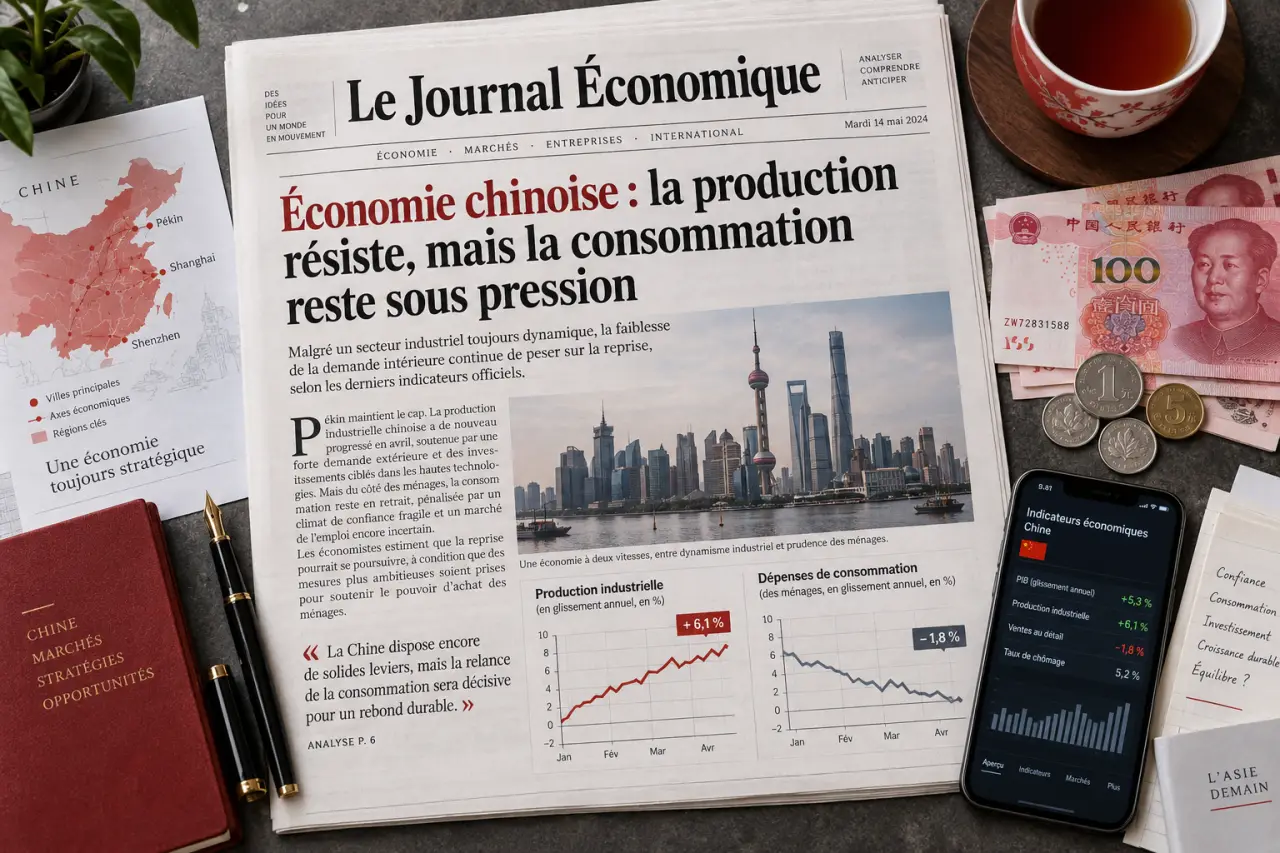
L’économie chinoise reste un pilier du commerce mondial et de la production industrielle. Son modèle de croissance présente toutefois un déséquilibre net : l’industrie et les exportations résistent mieux que la consommation des ménages. Pour comprendre sa trajectoire, il faut donc examiner ensemble la croissance, l’immobilier, les politiques publiques, les échanges commerciaux et les dépendances énergétiques.
Une puissance industrielle dont la croissance change de rythme
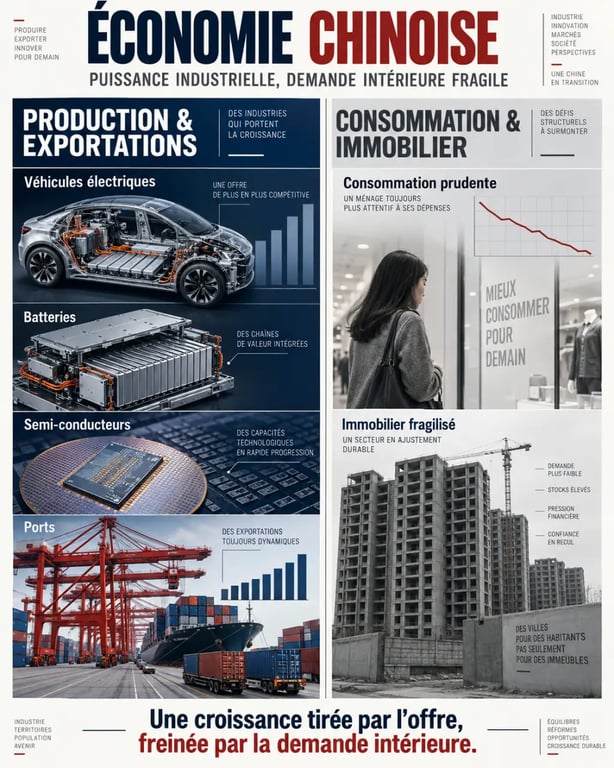
La Chine n’est plus seulement « l’usine du monde ». Son économie s’appuie sur un vaste appareil manufacturier, des services en développement, des infrastructures, des entreprises privées dynamiques et un État qui oriente une part importante de l’investissement. Les véhicules électriques, les batteries, la robotique, l’intelligence artificielle et les semi-conducteurs occupent désormais une place centrale dans sa stratégie de montée en gamme.
Quiz : Comprendre l’économie chinoise
Le ralentissement ne signifie pas l’arrêt de l’activité. Il traduit surtout une croissance moins portée par l’immobilier et les grands chantiers, dans une économie devenue plus grande et plus complexe. Sur la période considérée, la croissance a atteint 5 % au premier trimestre, puis 4,3 % au deuxième trimestre. Sur six mois, elle s’est établie à 4,7 %. Le Fonds monétaire international anticipe une progression de 4,6 % pour l’année considérée, puis de 4,1 % en 2027.
| Indicateur | Lecture économique |
|---|---|
| Croissance de 4,7 % sur six mois | L’expansion reste soutenue, mais elle est moins rapide que par le passé. |
| Production industrielle : +5,3 % en juin | L’offre manufacturière reste robuste, notamment dans les filières stratégiques. |
| Ventes au détail : +1 % en juin | La consommation progresse, mais beaucoup moins vite que la production. |
| Investissement à taux fixe : -3,8 % en 2025 | Le recul reflète en particulier la faiblesse de l’investissement immobilier. |
| Excédent du compte courant : 735 milliards de dollars en 2025 | La Chine conserve une forte capacité de financement extérieur. |
Le déséquilibre central : produire beaucoup, consommer trop peu
Le principal problème de l’économie chinoise tient à l’écart entre une offre industrielle abondante et une demande intérieure prudente. Lorsque les ménages limitent leurs dépenses, les entreprises cherchent davantage de débouchés à l’étranger ou se livrent une concurrence intense sur le marché intérieur. Cette situation comprime les prix et les marges, ce qui accroît le risque de déflation et freine les décisions d’investissement privées.
L’immobilier pèse sur la confiance des ménages
Le marché immobilier a longtemps soutenu l’activité locale, l’emploi dans la construction et le patrimoine des ménages. Sa crise a donc des effets plus larges qu’un simple repli du bâtiment. Elle réduit la perception de richesse, fragilise les finances des collectivités locales dépendantes du foncier et pousse les ménages à épargner davantage. La baisse de 3,8 % de l’investissement à taux fixe en 2025 illustre cette pression sur la formation de capital.
Une baisse des prix immobiliers peut se transmettre aux achats de biens durables, aux recettes fiscales locales, aux commandes des fournisseurs puis à l’emploi. Une relance ciblée du logement ne suffit donc pas toujours. Le redressement durable de la consommation suppose aussi des revenus plus prévisibles, une protection sociale rassurante et des perspectives d’emploi solides pour les ménages.
Pourquoi les soutiens publics ne remplacent pas la demande privée
Pékin mobilise des leviers budgétaires et monétaires pour amortir le ralentissement. L’objectif de déficit budgétaire est fixé à 4 % du PIB. Le gouvernement central dispose d’un quota d’obligations spéciales de 1,3 trillion de RMB, soit environ 0,9 % du PIB. Les gouvernements locaux disposent de 4,4 trillions de RMB, soit près de 3 % du PIB. L’ensemble des mesures budgétaires représente près de 8 % du PIB.
Des subventions de 15 à 20 % pour le remplacement de biens durables peuvent stimuler certains achats. Elles ne suffisent pas à modifier durablement l’épargne des ménages si ceux-ci restent préoccupés par le logement, la santé, l’éducation ou l’emploi. Le rééquilibrage vers la demande intérieure dépend donc d’une amélioration durable de la confiance, et non d’un seul dispositif temporaire.
Les exportations : une force qui expose aussi la Chine
Les exportations jouent le rôle de stabilisateur lorsque le marché domestique ralentit. Elles ont augmenté de 17,6 % au premier semestre cité et de 27 % en juin. L’excédent commercial mondial a atteint 1 200 milliards de dollars l’année précédente évoquée. Cette performance repose sur la compétitivité industrielle, les infrastructures logistiques, l’intégration des fournisseurs asiatiques et la progression des produits à plus forte valeur ajoutée.
Les prévisions économiques mondiales du FMI face à la guerre – Découvrez les projections de croissance mondiale pour 2026 et 2027 ainsi que l’analyse du FMI sur les effets économiques des conflits.
L’Asie reste la première plateforme de chaînes de valeur
Environ la moitié des échanges chinois s’effectuent avec l’Asie. L’ASEAN est à la fois un marché, une zone d’assemblage et un maillon de chaînes de valeur où circulent composants, équipements et produits finis. En 2003, 60 % des importations chinoises provenant de Hong Kong, de Taïwan et de Corée du Sud étaient destinées à être réexportées. La zone de libre-échange Chine-ASEAN, décidée en 2002 et effective depuis janvier 2010 pour la plupart des pays concernés, a renforcé cette interconnexion régionale.
Cette organisation permet aux entreprises chinoises de répartir certaines étapes de production entre plusieurs pays. Elle facilite aussi l’accès aux marchés voisins, aux composants et aux équipements. L’Asie reste ainsi un relais essentiel pour les exportations chinoises, alors que les relations avec les économies occidentales deviennent plus contraintes.
La compétition sino-américaine reconfigure les échanges
Les États-Unis et l’Union européenne restent des partenaires essentiels, mais les relations commerciales sont marquées par les tarifs douaniers, les contrôles technologiques et les préoccupations liées aux subventions ou à la surcapacité. Un tarif américain supplémentaire de 10 % est évoqué. Les restrictions sur les technologies avancées touchent particulièrement les semi-conducteurs et poussent la Chine à développer son autonomie industrielle.
Cette dépendance aux marchés extérieurs crée une vulnérabilité. Si plusieurs partenaires limitent simultanément leurs importations, l’excédent commercial ne peut pas compenser indéfiniment une consommation intérieure faible. La diversification vers l’ASEAN, les économies émergentes et les pays producteurs de matières premières réduit le risque, sans le supprimer.
Énergie et technologies : les deux faces de la souveraineté économique
La Chine accélère dans les technologies vertes et numériques, mais son industrie reste très sensible aux approvisionnements énergétiques. Avant la crise énergétique évoquée, le pays importait environ 12 millions de barils de pétrole brut par jour, soit plus de 4 milliards de barils par an. Ses réserves de pétrole sont estimées à environ 1,2 milliard de barils. Elles offrent un amortisseur, mais pas une indépendance durable.
La vulnérabilité concerne aussi les routes maritimes, notamment le détroit de Malacca et le détroit d’Ormuz. Pékin cherche donc à diversifier ses fournisseurs, avec une règle visant à ne pas laisser un seul pays représenter plus de 15 à 20 % des importations. Or 9 des 10 principaux fournisseurs énergétiques sont concernés par des conflits, des sanctions ou des tensions. Cette situation explique l’attention portée aux pipelines, au GNL, aux stocks et à la transition énergétique.
L’objectif est de construire 20 000 kilomètres supplémentaires d’oléoducs et de gazoducs d’ici 2030, pour porter le réseau de pipelines longue distance à 220 000 kilomètres. En parallèle, les véhicules électriques, les batteries et les énergies renouvelables réduisent progressivement l’exposition au pétrole importé. Ces filières soutiennent aussi de nouvelles exportations industrielles.
Trois scénarios pour suivre l’économie chinoise
Le scénario central repose sur une croissance modérée, soutenue par l’industrie, les exportations technologiques et les dépenses publiques, mais freinée par l’immobilier et une consommation encore insuffisamment dynamique. L’objectif gouvernemental de croissance, compris entre 4,5 % et 5 %, s’inscrit dans cette logique de stabilisation.
- Scénario favorable : la confiance des ménages se redresse, la crise immobilière se stabilise et les investissements technologiques améliorent la productivité sans provoquer de nouvelles surcapacités.
- Scénario central : les exportations et le soutien budgétaire compensent partiellement la faiblesse intérieure, avec une croissance proche des prévisions du FMI.
- Scénario défavorable : une aggravation des tensions commerciales, un choc énergétique ou une baisse prolongée des prix accentuent la pression sur les entreprises, l’emploi et les finances locales.
Pour analyser l’économie chinoise, il faut donc suivre simultanément les ventes au détail, l’investissement immobilier, la production industrielle, l’excédent du compte courant, les prix à la production et les importations énergétiques. Ces indicateurs montrent mieux que le seul PIB si la Chine parvient à transformer sa puissance productive en croissance plus équilibrée.